Tempo de leitura: 6 minutos
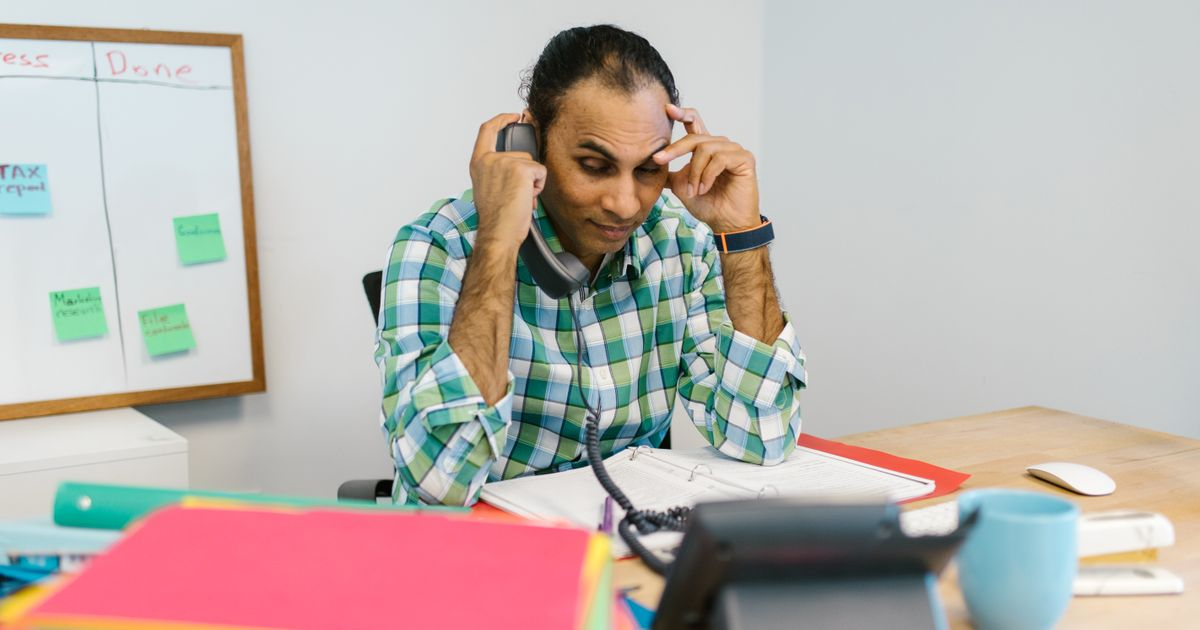
O telefone toca cinco vezes por dia, de um número diferente — e você quer saber como parar ligações de cobrança sem fugir da dívida. A lei protege você, e existe um caminho para negociar sem atender o telefone.
Ignorar o telefone não apaga a dívida: R$ 3.500,00 a 10% ao mês somam R$ 350,00 de juros por mês — em três meses, R$ 1.050,00 a mais. O objetivo aqui é retomar o controle de como, quando e por onde a cobrança chega até você.
1. O erro comum: fugir do telefone e da dívida
O erro mais comum é tratar o telefone como o problema: você bloqueia um número e aparecem outros três — e, enquanto isso, a dívida continua crescendo, porque fugir da ligação não pausa os juros.
O outro erro é o oposto: atender no susto e aceitar qualquer acordo só para a ligação acabar — um parcelamento só por hoje que não cabe no bolso. Acordo quebrado volta como cobrança — e com juros.
A saída está no meio: atenda quando você decidir, com o roteiro na mão, e deixe a cobrança no canal que escolheu.
2. O que a lei diz: o que o cobrador pode e não pode fazer
O cobrador pode ligar, informar o valor da dívida e oferecer um acordo. Só isso. Todo o resto que parece pressão é proibido por lei.
O Código de Defesa do Consumidor proíbe a cobrança vexatória: o artigo 42 veda expor o consumidor a ridículo, constrangimento ou ameaça. O artigo 71 vai além: usar ameaça, coação ou constrangimento para cobrar é crime.
Na prática, ele não pode ligar de madrugada nem em horário inadequado, repetir ligações sem parar no mesmo dia, nem falar da dívida com colegas, com o chefe, com familiares ou vizinhos. Também não pode ameaçar, gritar ou dizer que você vai ser preso. Se isso acontecer, anote data, hora, número, nome e o que foi dito — é a prova que o Procon pede.
3. O passo a passo para pedir contato só por escrito
Você pode pedir ao credor que a cobrança seja feita só por escrito — por e-mail ou carta. Siga estes passos:
- Descubra quem é o credor de verdade. Peça nome da empresa, CNPJ e número do contrato — e, se quem liga é uma assessoria, pergunte quem vendeu a dívida para ela.
- Faça o pedido por escrito. No canal oficial, escreva: Solicito contato sobre a dívida do contrato X somente por e-mail, com a proposta por escrito. Guarde o comprovante.
- Peça a planilha de evolução do saldo devedor. Ela mostra como a dívida cresceu e prova se o valor está certo.
- Dê um prazo. Diga que responde em até 5 dias úteis com uma contraproposta. Quem propõe canal e prazo está negociando.
- Registre tudo. Anote cada ligação depois do pedido, com data e hora: o registro sustenta a denúncia no Procon.
Se o credor não tiver e-mail de atendimento, use a ouvidoria do banco ou o canal oficial no site. O pedido por escrito cria um rastro — e cobrança com rastro é cobrança com limite.
4. Bloquear números e o Não Me Perturbe
Bloquear números resolve o sintoma, não a causa — mas, com o pedido por escrito, ajuda a recuperar a paz. Bloqueie quem ligou com ameaça e ative o filtro de chamadas desconhecidas.
Não bloqueie o banco antes de registrar o pedido por escrito: o bloqueio sozinho pode custar uma oferta boa. E cuidado com aplicativos que prometem limpar o nome: bloquear ligação não quita dívida.
E o Não Me Perturbe? Não funciona para cobrança: é um cadastro gratuito contra telemarketing — ofertas de telefone, internet, TV e bancos — feito em naomeperturbe.com.br. Cobrança não é oferta, então o cadastro não para essas ligações.
5. Negociar sem atender o telefone
Hoje dá para negociar uma dívida inteira sem falar com ninguém: no Serasa Limpa Nome, você consulta o CPF no site ou no aplicativo, compara o valor à vista e o parcelado e fecha o acordo por escrito — de graça.
No Feirão Limpa Nome, até 06/12/2026, os descontos chegam a 99% e o parcelamento a até 72 vezes — pelo site, pelo aplicativo, pelo WhatsApp oficial (11) 99575-2096 ou nos Correios. Os bancos também têm renegociação no aplicativo, com o acordo por escrito antes do pagamento.
Antes de negociar, consulte o Registrato, do Banco Central: ele mostra todas as dívidas com bancos, inclusive as que não aparecem no Serasa. Por escrito, tudo fica registrado. O post sobre o que falar quando o banco ligar tem o roteiro para o dia em que você decidir atender.
6. A conta e o seu plano de 7, 30 e 90 dias
Compare esperar com negociar — numa dívida de R$ 3.500,00:
| Caminho | Como funciona | Total pago |
|---|---|---|
| Esperar 3 meses | Juros de 10% ao mês | R$ 4.550,00 |
| Negociar à vista | Pagamento único, 40% de desconto | R$ 2.100,00 |
Esperar três meses custa R$ 1.050,00 de juros — R$ 2.450,00 a mais que a negociação à vista. Calcule o custo da sua dívida na calculadora gratuita.
O telefone não é o inimigo: o inimigo é o tempo sem plano. Por isso:
- Em 7 dias: liste as dívidas, com valor total e juros por mês. Envie o pedido por escrito ao credor que mais liga. O passo a passo está no post sobre como negociar dívidas com o banco.
- Em 30 dias: consulte o CPF no Serasa e no Registrato, compare as ofertas e faça a contraproposta. Atenda só quando decidir — com o roteiro na mão.
- Em 90 dias: acordo fechado ou em andamento, com parcelas que cabem no bolso, tudo por escrito.
Da próxima vez que o telefone tocar, quem decide se você atende: o medo ou o seu plano?
Perguntas frequentes
Posso pedir para o cobrador parar de ligar?
Pode pedir contato só por escrito e registrar o pedido. Não há lei que obrigue a empresa a aceitar o canal, mas o registro protege você: se a cobrança continuar com pressão, ele sustenta a denúncia no Procon.
Bloquear o número prejudica a negociação?
Não, se mantiver um canal aberto. Bloqueie os números que usam ameaça, deixe o pedido por escrito registrado e acompanhe as ofertas no Serasa Limpa Nome. A negociação continua — só muda o canal.
A dívida some se eu não atender o telefone?
Não. A dívida continua existindo e os juros continuam correndo. Depois de 5 anos do vencimento, o registro não pode mais negativar o nome (CDC, artigo 43, e Súmula 323 do STJ), mas a dívida continua existindo. Em caso de dúvida, fale com o suporte.
Fontes
- CDC, art. 42 e art. 71: https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Súmula 323 do STJ: https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias-antigas/2016/2016-08-16_08-01_Sumula-323-do-STJ.aspx
- Não Me Perturbe: https://www.naomeperturbe.com.br/
- Serasa Limpa Nome: https://www.serasa.com.br/limpa-nome-online/
Baixe os roteiros prontos de negociação para imprimir
O que dizer, o que pedir e o que anotar em cada ligação: https://organizeminhascontas.com.br/bonus/roteiros-negociacao/?utm_source=blog&utm_medium=post&utm_campaign=como-parar-ligacoes-de-cobranca
Deixe um comentário